Divorce et prêt relais : pourquoi les banques refusent souvent ces dossiers
Sommaire de l’article
- Les incertitudes liées au divorce et au prêt relais
- Pourquoi les banques refusent-elles les prêts relais en cas de divorce ?
- Le rôle du juge aux affaires familiales
- Les situations sécurisées : un atout pour obtenir un prêt relais
- Les complications de l’indivision
- Le rachat de soulte : une solution privilégiée
- Le rôle du notaire dans la liquidation de communauté
- Peut-on obtenir un prêt relais pendant une séparation ?
- Les risques à éviter pour les banques
- Le rôle d’un courtier dans les dossiers de divorce
Le divorce est une période complexe qui engendre de nombreuses questions, notamment sur le plan financier. Dans ce contexte, la gestion du logement familial et les décisions à prendre concernant un bien immobilier peuvent devenir délicates. Comment racheter la part de son conjoint ? Peut-on acquérir un nouveau logement avant la vente du bien commun ? Le prêt relais apparaît comme une solution possible pour certains emprunteurs. Cependant, les banques se montrent souvent réticentes à accorder ce type de financement dans le cadre d’un divorce.
Cette hésitation des établissements bancaires repose sur plusieurs facteurs. Avant qu’un divorce soit officiellement réglé, de nombreuses incertitudes persistent, ce qui complique l’évaluation du risque lié à un prêt relais. Dans cet article, nous allons explorer les raisons pour lesquelles les banques sont prudentes face à ces dossiers et les alternatives qui peuvent être envisagées.
Les incertitudes liées au divorce et au prêt relais
Dans le cadre d’un divorce, un prêt relais est déjà considéré comme un financement à risque. Pour une banque, le remboursement de ce prêt dépend de plusieurs éléments, notamment la vente future d’un bien immobilier, le montant obtenu lors de cette vente, le délai nécessaire pour la vendre, ainsi que la stabilité financière de l’emprunteur. Toutefois, dans un contexte de divorce, de nombreux facteurs restent souvent flous au moment de la demande de financement.
Les banques doivent alors faire face à des incertitudes telles que : le montant futur des charges, la pension alimentaire, la prestation compensatoire, la garde des enfants, les crédits conservés par chaque partie, et les revenus disponibles après la séparation. Cette complexité complique l’analyse de la solvabilité de l’emprunteur.
Pourquoi les banques refusent-elles les prêts relais en cas de divorce ?
Dans la plupart des situations, les banques choisissent de refuser ou de retarder les demandes de prêt relais tant que la situation civile n’est pas stabilisée. Cela s’explique par le fait qu’il existe encore trop de variables inconnues. Prenons un exemple concret : un couple en instance de divorce, où le logement familial n’a pas encore été vendu et où les enfants vivent principalement avec l’un des parents, mais où la pension alimentaire n’est pas encore déterminée.
Dans ce cas, la banque ne peut pas évaluer avec précision le futur niveau de charges, le reste à vivre, ni le taux d’endettement final de l’emprunteur. Les établissements bancaires sont tenus de vérifier la capacité de remboursement avant d’accorder un crédit immobilier, ce qui rend leur décision plus complexe dans un contexte incertain.
Le rôle du juge aux affaires familiales
Dans les divorces conflictuels, le juge aux affaires familiales joue un rôle crucial. Les décisions concernant la pension alimentaire, la résidence des enfants, ou d’autres obligations financières doivent être clairement établies pour que la banque puisse évaluer le dossier. En l’absence de ces décisions, la banque peut considérer que la situation manque de visibilité, ce qui constitue un frein majeur à l’obtention d’un prêt relais.
Les situations sécurisées : un atout pour obtenir un prêt relais
Les établissements bancaires sont plus enclins à accorder un prêt relais lorsque le divorce est prononcé ou qu’un accord amiable a été signé. Dans le cadre d’un divorce amiable, la présence d’avocats, d’un protocole d’accord, et parfois d’une liquidation notariée de la communauté, permet à la banque d’obtenir une vision plus claire de la situation financière future. Lorsque les engagements des deux parties sont établis, le risque bancaire devient plus mesurable.
Les complications de l’indivision
Dans de nombreuses séparations, le bien immobilier reste temporairement en indivision. Cela signifie que les deux ex-conjoints sont copropriétaires, que le crédit immobilier peut encore être commun, et que les décisions importantes nécessitent souvent l’accord des deux parties. Cette situation peut engendrer des complications, telles que des désaccords sur le prix de vente ou des refus de vendre, ce qui crée des tensions et des blocages.
Pour les banques, l’indivision représente une source d’incertitude supplémentaire. Les établissements préfèrent des situations où les responsabilités sont clairement définies.
Le rachat de soulte : une solution privilégiée
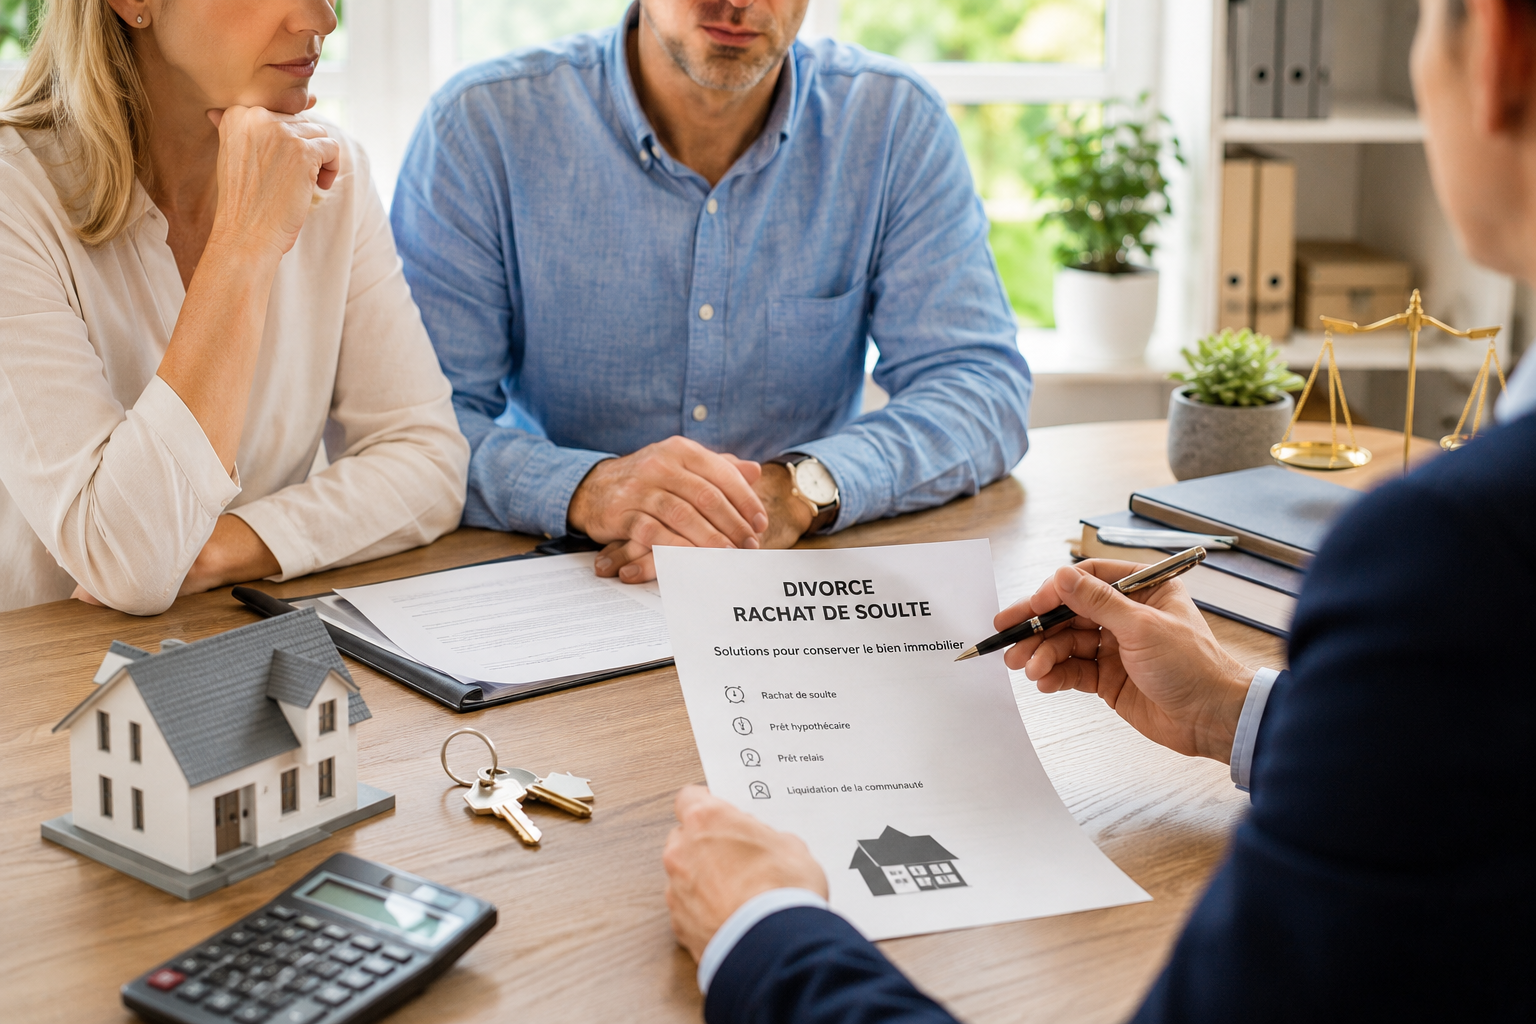
Dans le cadre d’un divorce, le rachat de soulte est souvent la solution la plus simple et la plus sécurisante pour les banques. Ce processus permet à un des ex-conjoints de conserver le bien immobilier en rachetant la part de l’autre. Le financement peut se faire par le biais d’un prêt hypothécaire ou d’un prêt immobilier classique.
Cette solution est privilégiée car elle permet de dissoudre l’indivision. Une fois le rachat de soulte réalisé, la situation patrimoniale devient plus lisible et la banque peut mieux évaluer le risque. L’établissement prêteur connaît alors précisément les revenus de l’emprunteur, ses charges, et sa capacité de remboursement.
Le rôle du notaire dans la liquidation de communauté
Dans de nombreux divorces impliquant un patrimoine immobilier, le notaire joue un rôle clé. Il est chargé d’établir la liquidation de communauté, de déterminer le montant de la soulte, et de répartir les actifs. Pour la banque, ce document est essentiel, car il clarifie juridiquement la situation, sécurise le transfert de propriété, et réduit les incertitudes.
Peut-on obtenir un prêt relais pendant une séparation ?
Il est possible d’obtenir un prêt relais pendant une séparation, mais cela dépend de plusieurs facteurs. Les banques exigent généralement une situation stabilisée, un accord écrit entre les parties, une visibilité juridique suffisante, et une solvabilité identifiable. Plus le divorce est conflictuel, plus les banques deviennent prudentes.
Les risques à éviter pour les banques
Lorsqu’un prêt relais est accordé dans un contexte de divorce, plusieurs risques peuvent survenir. Ceux-ci incluent la vente bloquée du bien immobilier, les désaccords entre les ex-conjoints, la dégradation de la situation financière, et des procédures judiciaires longues. Dans un marché immobilier tendu, les banques cherchent à éviter les dossiers présentant trop d’incertitudes.
Pour vérifier les règles en vigueur, consultez aussi le guide du financement de l’ANIL.
À lire aussi sur le blog : Rachat de soulte après un divorce : guide pratique pour les emprunteurs.
Le rôle d’un courtier dans les dossiers de divorce
Dans les dossiers liés à un divorce, l’accompagnement est essentiel. Le courtier ne se contente pas de rechercher une banque ; il doit analyser la faisabilité du projet, sécuriser le dossier, anticiper les éventuels blocages, et identifier des solutions adaptées. Chaque situation est unique, qu’il s’agisse d’un divorce amiable, d’une séparation conflictuelle, de la présence d’enfants, ou d’un rachat de soulte.
Le prêt relais dans le cadre d’un divorce est un sujet sensible pour les banques. Tant que la situation juridique et financière n’est pas stabilisée, les établissements prêteurs hésitent à intervenir en raison des risques impliqués. En revanche, lorsque le divorce est prononcé, qu’un accord amiable existe, ou qu’une liquidation de communauté a été établie, les banques retrouvent une meilleure visibilité sur la situation de l’emprunteur, ce qui facilite l’accès à un prêt relais.
Un courtier du réseau Immofinances peut étudier votre situation sans engagement, et les équipes d’Accord Crédit répondent aussi aux projets de rachat et de regroupement de crédits.
Pour vous faire une idée de l’accompagnement proposé, consultez les avis des experts crédits Triple A.

Étude gratuite et sans engagement
Et si on étudiait votre projet ?
Remplissez ce formulaire en quelques minutes : un courtier analyse votre situation et revient vers vous.