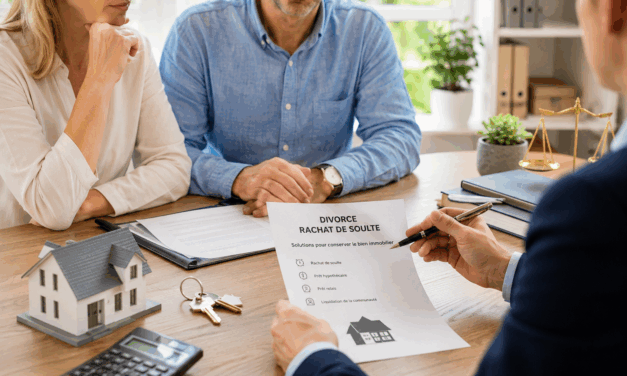
Crédit immobilier et rachat de soulte

Sommaire de l’article
Le crédit immobilier est souvent un enjeu central lors d’une séparation, d’un divorce ou d’une succession. Dans ces situations délicates, le rachat de soulte apparaît comme une solution pour permettre à une personne de devenir seule propriétaire d’un bien immobilier. Cela implique souvent de reprendre à son compte le crédit immobilier associé au bien. Ce processus peut sembler complexe, mais il est important de bien comprendre ses mécanismes et ses implications pour éviter des complications ultérieures.
Le rachat de soulte est une opération qui permet à un des co-propriétaires d’un bien immobilier d’acheter la part de l’autre. Cela se produit fréquemment dans le cadre d’une séparation, où l’un des conjoints souhaite conserver le bien. Dans le cadre d’une succession, plusieurs héritiers peuvent également décider d’un rachat de soulte pour permettre à l’un d’eux de garder le bien. Ce processus nécessite une bonne compréhension des valeurs immobilières et des crédits en cours, ce qui peut parfois rendre la situation délicate à gérer.
Qu’est-ce qu’un rachat de soulte ?
Dans le domaine juridique, le terme « soulte » désigne une compensation financière versée lors d’un partage. Dans le cadre immobilier, cela se traduit par le rachat de la part d’un ou plusieurs co-propriétaires pour que l’acheteur conserve le bien pour son usage exclusif. En cas de divorce, cela signifie que l’un des conjoints obtient la pleine propriété du bien, tandis que l’autre reçoit une compensation financière. En succession, la situation peut être plus complexe, car plusieurs héritiers peuvent être impliqués dans le partage, chacun ayant des droits qui doivent être respectés.
Ce processus de rachat de soulte implique souvent des discussions délicates, car il est crucial d’évaluer correctement la valeur du bien immobilier en question. La bonne compréhension de ces enjeux est essentielle pour éviter des conflits et garantir que chaque partie se sente traitée équitablement. Il est également important de considérer non seulement la valeur du bien, mais également l’impact que le rachat de soulte peut avoir sur le crédit immobilier existant.
Comment se calcule le montant de la soulte ?
Le montant du rachat de soulte peut être déterminé de manière amiable entre les parties ou par l’intermédiaire d’un notaire. Le calcul est relativement simple : il s’agit de déterminer la valeur nette du bien immobilier, c’est-à-dire sa valeur actuelle moins le capital restant dû sur le crédit immobilier. Cette somme est ensuite répartie en fonction de l’apport de chacun lors de l’achat initial, ce qui doit être clairement documenté.
Par exemple, dans le cadre d’un divorce, si une maison est évaluée à une certaine valeur et qu’il reste un capital à rembourser, le montant de la soulte sera calculé en tenant compte de ces éléments. Cela permet de déterminer combien devra verser le conjoint qui souhaite conserver le bien à l’autre. Il est crucial que ce calcul soit juste et transparent, afin d’éviter des malentendus ou des ressentiments à l’avenir.
Les étapes pour réaliser un rachat de soulte
Une fois le montant de la soulte établi, l’étape suivante consiste à financer ce rachat. Le conjoint qui rachète la part de l’autre devra également prendre en charge le crédit immobilier restant. Cela implique une analyse approfondie de la capacité de remboursement de l’emprunteur, car les établissements bancaires examineront la situation financière de la personne qui souhaite conserver le bien. Ce processus peut inclure une évaluation de ses revenus, de ses dépenses et de ses antécédents de crédit.
Les frais associés au rachat de soulte
Il est essentiel de prendre en compte les frais qui peuvent s’ajouter à l’opération. En plus du montant de la soulte, il faudra prévoir des frais de notaire, des pénalités de remboursement anticipé et éventuellement des frais liés à de nouvelles garanties. Ces éléments peuvent alourdir le coût total de l’opération et doivent être anticipés. Il est donc recommandé d’établir un budget détaillé pour s’assurer que toutes les dépenses sont prises en compte.
Ne pas sous-estimer ces frais est crucial, car ils peuvent avoir un impact significatif sur la décision de procéder ou non au rachat de soulte. Une planification financière rigoureuse permet de mieux appréhender les enjeux et d’éviter des surprises désagréables qui pourraient survenir au cours des démarches.
Le rôle du courtier en crédit immobilier
Dans le cadre d’un rachat de soulte, faire appel à un courtier en crédit immobilier peut s’avérer judicieux. Ce professionnel est en mesure de vous accompagner dans l’évaluation du montant de la soulte, mais également dans la recherche des meilleures conditions de financement. Grâce à son expertise et à son réseau de partenaires bancaires, un courtier peut faciliter les démarches et vous aider à obtenir un financement adapté à votre situation.
Le courtier peut également vous conseiller sur les différentes options de crédit immobilier qui s’offrent à vous, en tenant compte de votre situation personnelle et professionnelle. Cela peut inclure des conseils sur les assurances emprunteurs, qui sont souvent exigées lors de la souscription d’un crédit immobilier, et sur les meilleures pratiques pour maximiser vos chances d’obtenir un financement avantageux.
Les points à vérifier avant de se lancer
- Évaluer la valeur du bien immobilier de manière précise et objective.
- Déterminer le capital restant dû sur le crédit immobilier et les implications financières associées.
- Anticiper les frais de notaire et autres coûts associés qui peuvent surgir.
- Vérifier sa capacité de remboursement et ses finances personnelles pour éviter les situations de surendettement.
- Consulter un courtier pour optimiser le financement et naviguer dans les différentes options disponibles.
Ces éléments sont cruciaux pour éviter des surprises désagréables lors de la finalisation de l’opération. Une préparation adéquate peut grandement faciliter le processus et garantir que toutes les parties soient d’accord sur les modalités du rachat de soulte.
Pour vérifier les règles en vigueur, consultez aussi le guide du financement de l’ANIL.
À lire aussi sur le blog : Crédit immobilier à taux fixe menacé ?.
Les avantages d’un rachat de soulte
Le rachat de soulte présente plusieurs avantages. Il permet à un co-propriétaire de conserver un bien immobilier qui lui tient à cœur, tout en réglant la situation financière avec l’autre partie. Cela peut également éviter une vente forcée du bien, qui pourrait ne pas être dans l’intérêt de l’un des co-propriétaires. En consolidant la propriété, cela offre une certaine stabilité, notamment dans le cadre d’une séparation, où il est crucial de maintenir un environnement propice à la continuité de la vie familiale.
En somme, le crédit immobilier et le rachat de soulte sont des concepts intimement liés, surtout dans des contextes de séparation ou de succession. Bien comprendre ces mécanismes peut faciliter les démarches et aider à prendre des décisions éclairées. L’accompagnement d’un courtier peut être un atout précieux pour naviguer dans ces situations complexes et s’assurer que chaque aspect du financement est pris en compte. Cela permet de garantir que le rachat de soulte se réalise dans les meilleures conditions possibles pour toutes les parties concernées.
Un courtier du réseau Immofinances peut étudier votre situation sans engagement, et les équipes d’Accord Crédit répondent aussi aux projets de rachat et de regroupement de crédits.
Pour vous faire une idée de l’accompagnement proposé, consultez les avis des experts crédits Triple A.

Étude gratuite et sans engagement
Et si on étudiait votre projet ?
Remplissez ce formulaire en quelques minutes : un courtier analyse votre situation et revient vers vous.