Lissage de crédit immobilier : optimiser son financement avec Immofinances
Sommaire de l’article
- Comprendre le principe du lissage de crédit immobilier
- Pourquoi intégrer un crédit auto dans un prêt immobilier lissé
- Les avantages financiers d’un prêt immobilier avec lissage
- La position des banques face aux montages lissés
- L’expertise Immofinances dans le lissage de crédit immobilier
- Un levier stratégique pour concrétiser son projet immobilier
- Ce qu’il faut retenir sur le lissage de crédit immobilier
Le lissage de crédit immobilier est une stratégie efficace pour concrétiser un projet immobilier. Dans un contexte où de nombreux ménages cumulent un crédit auto ou un prêt à la consommation avec un projet immobilier, la question du financement devient centrale. Cette approche technique, encore méconnue, représente un levier pour accéder à la propriété dans de bonnes conditions. Immofinances, expert en montages financiers, vous explique comment le lissage d’un prêt immobilier peut optimiser votre financement.
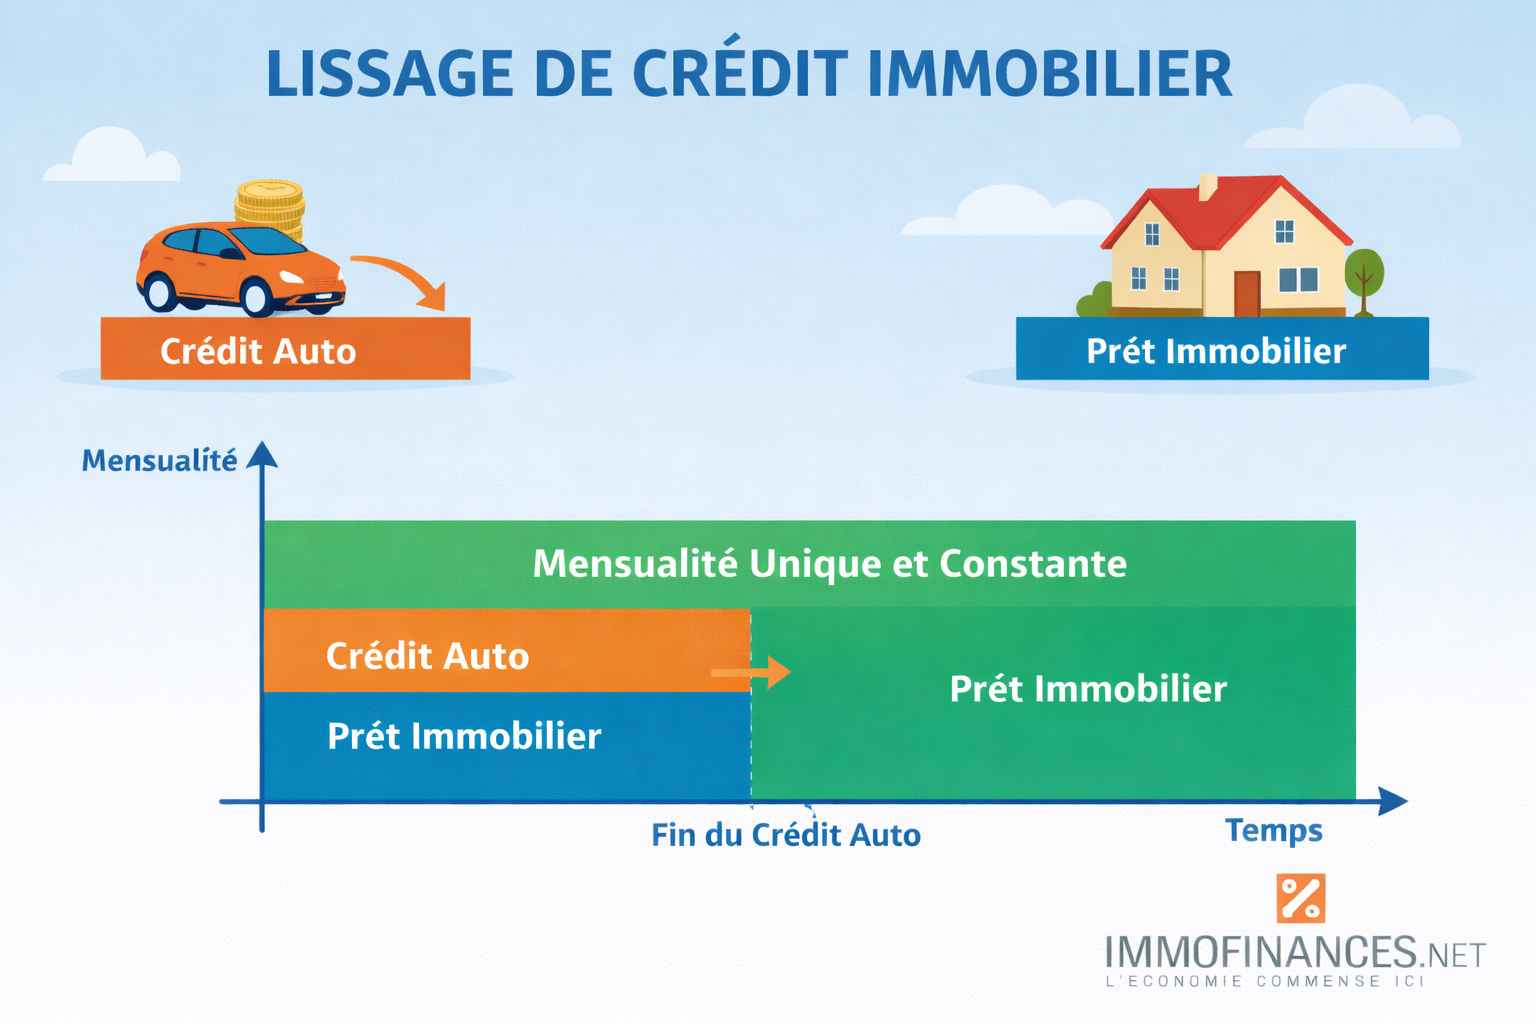
Le lissage de crédit immobilier permet d’organiser plusieurs emprunts en une mensualité globale constante. Ainsi, lorsqu’un emprunteur détient déjà un crédit auto ou un crédit à la consommation, la banque peut intégrer ces engagements dans le plan de financement immobilier en modulant les échéances. Ce mécanisme aide à préserver la capacité d’emprunt tout en sécurisant le budget de l’emprunteur. Grâce au lissage, la gestion des finances personnelles devient plus fluide et moins stressante.
Comprendre le principe du lissage de crédit immobilier
Le lissage de crédit immobilier consiste à structurer le prêt de manière à compenser progressivement la fin d’un crédit existant. Pendant la période où le crédit auto est encore en cours, la mensualité du prêt immobilier est ajustée. Une fois ce crédit terminé, la part du remboursement immobilier augmente pour maintenir une mensualité stable. Cela évite une superposition de charges trop importante durant les premières années du prêt. Ce mécanisme est essentiel pour garder un équilibre financier sur le long terme.
Cette méthode permet d’alléger le poids des mensualités au début du financement, rendant le projet immobilier plus accessible. En intégrant le crédit auto dans le lissage, l’emprunteur peut mieux gérer ses finances sans se sentir submergé par des paiements élevés. Cela représente un atout non négligeable pour ceux qui souhaitent investir dans l’immobilier tout en conservant d’autres engagements financiers.
Pourquoi intégrer un crédit auto dans un prêt immobilier lissé
Nombreux sont ceux qui pensent devoir solder leur crédit auto avant de solliciter un prêt immobilier. Cette idée reçue peut retarder un projet. Le lissage de crédit immobilier offre une alternative plus judicieuse. L’objectif principal est de maîtriser le taux d’endettement. Les banques évaluent la capacité de remboursement globale de l’emprunteur. Sans lissage, l’addition des mensualités peut dépasser les seuils acceptés par les établissements prêteurs. Cela peut entraîner des refus de prêts, ce qui nuit à la réalisation de votre projet.
Le montage lissé permet de présenter un profil financier équilibré. Cette technique améliore la lisibilité budgétaire, offrant une mensualité stable sur toute la durée du financement. L’emprunteur évite ainsi les variations brutales de charges qui pourraient fragiliser son équilibre financier. De plus, le lissage permet de conserver une épargne de sécurité pour faire face aux imprévus ou financer des frais liés à l’acquisition. En somme, il s’agit d’une solution qui permet d’éviter des tensions budgétaires inutiles.
Les avantages financiers d’un prêt immobilier avec lissage
Le premier avantage du lissage de crédit immobilier est l’optimisation de la capacité d’emprunt. En structurant intelligemment les flux de remboursement, il devient possible d’accéder à un montant de financement plus élevé tout en respectant les critères bancaires. La stabilité des mensualités est un autre bénéfice. Cette régularité facilite la gestion du budget familial et réduit le risque de tension financière. Les emprunteurs peuvent ainsi mieux planifier leurs dépenses mensuelles sans craindre des imprévus.
Le lissage contribue également à améliorer la qualité du dossier présenté à la banque. Un plan de financement cohérent rassure les analystes crédit, montrant une approche responsable de la gestion financière. La structuration du crédit joue un rôle déterminant dans l’acceptation des dossiers et dans la maîtrise du coût global du financement. Les établissements de crédit sont plus enclins à soutenir des projets bien préparés, ce qui peut se traduire par des conditions de financement plus favorables.
La position des banques face aux montages lissés
Les établissements bancaires considèrent le lissage de crédit immobilier comme un outil de gestion du risque. Lorsqu’il est bien construit, ce type de montage améliore la visibilité sur la capacité de remboursement de l’emprunteur. Cependant, toutes les banques ne pratiquent pas le lissage avec la même souplesse. Certaines disposent d’outils performants pour des simulations fines, tandis que d’autres appliquent des règles plus restrictives. Il est donc essentiel de bien se renseigner sur les offres disponibles sur le marché.
C’est dans ce contexte que l’accompagnement d’un professionnel devient déterminant. Un courtier en crédit, comme ceux d’Immofinances, connaît les politiques internes des banques et peut orienter le dossier vers l’établissement le plus adapté. Cela maximise les chances d’acceptation et optimise les conditions de financement. En ayant recours à un expert, vous vous assurez d’obtenir les meilleures options de lissage possibles pour votre projet immobilier.
L’expertise Immofinances dans le lissage de crédit immobilier
Le réseau Immofinances s’appuie sur une expérience approfondie des montages financiers complexes, comme le lissage de crédit immobilier. Chaque dossier fait l’objet d’une analyse personnalisée intégrant tous les paramètres financiers de l’emprunteur. Les conseillers d’Immofinances réalisent des simulations comparatives pour identifier la structure de lissage la plus performante. Cela permet de déterminer la meilleure manière de combiner les crédits existants avec le prêt immobilier.
Cette démarche vise à concilier trois objectifs : l’acceptation du dossier par la banque, l’optimisation du coût global du crédit et la préservation de l’équilibre budgétaire du client. Grâce à une connaissance fine du marché bancaire, Immofinances met en concurrence plusieurs partenaires pour obtenir des conditions adaptées au profil de chaque emprunteur. Cela garantit un montage de crédit qui répond aux attentes de l’emprunteur tout en respectant les exigences des banques.
Un levier stratégique pour concrétiser son projet immobilier
Le prêt immobilier avec lissage de crédit existant n’est pas qu’une solution technique. Il représente un levier stratégique pour accéder à la propriété sans compromettre sa stabilité financière. Dans un marché immobilier où la réactivité est essentielle, disposer d’un plan de financement optimisé permet de sécuriser rapidement une acquisition. Un lissage bien pensé peut faire la différence entre une opportunité manquée et une acquisition réussie.
Le lissage de crédit immobilier offre une vision claire des engagements futurs. L’accompagnement par Immofinances transforme cette complexité technique en opportunité, permettant aux emprunteurs de bénéficier d’un montage sur mesure adapté à leurs objectifs patrimoniaux. Ainsi, chaque emprunteur peut envisager son projet immobilier avec confiance et sérénité, sachant qu’il a pris les bonnes décisions financières.
Pour vérifier les règles en vigueur, consultez aussi le guide du financement de l’ANIL.
À lire aussi sur le blog : Crédit immobilier à taux fixe menacé ?.
Ce qu’il faut retenir sur le lissage de crédit immobilier
Le lissage d’un crédit auto dans un prêt immobilier constitue une solution performante pour préserver sa capacité d’emprunt et sécuriser son budget. Cette technique exige cependant une expertise pointue pour être pleinement efficace. Immofinances se positionne comme un partenaire de référence dans la structuration de ces financements, optimisant chaque dossier et augmentant les chances de succès auprès des banques. Faire appel à un professionnel est un atout indéniable dans cette démarche.
Pour tout emprunteur souhaitant concrétiser un projet immobilier tout en conservant un crédit existant, le recours à un spécialiste du montage lissé représente une décision stratégique. Une étude personnalisée permet d’identifier la meilleure architecture financière et de transformer un projet en réalité. En somme, le lissage de crédit immobilier est une démarche intelligente pour ceux qui souhaitent harmoniser leurs finances tout en réalisant un investissement immobilier judicieux.
Besoin d’un avis sur votre projet ? Les experts d’Immofinances et d’Accord Crédit comparent pour vous les offres des banques partenaires.
Pour vous faire une idée de l’accompagnement proposé, consultez les avis des experts crédits Triple A.

Étude gratuite et sans engagement
Et si on étudiait votre projet ?
Remplissez ce formulaire en quelques minutes : un courtier analyse votre situation et revient vers vous.